子なし夫婦の老後は悲惨?2026年の年金・老後資金と介護・相続対策を徹底解説
子どものいない夫婦にとって、老後の不安はお金だけではありません。夫婦のどちらかが先に亡くなった後の生活、入院時の身元保証人、介護を担う人がいない場合の対応、そして相続や死後の手続きまで、考えておきたい課題は多岐にわたります。
一方で、子どもがいないから老後が必ず悲惨になるわけではありません。夫婦の希望に合わせて資産を使いやすく、住まいや働き方、余暇の過ごし方を柔軟に選べることもあります。大切なのは、漠然とした不安を具体的な金額や手続きに置き換え、元気なうちに準備しておくことです。
📌 【この記事の重要ポイントまとめ】
- 老後資金:「2,000万円」は一律の必要額ではない。2025年の総務省統計局の家計調査では、高齢夫婦の無職世帯の月間収支に約4.2万円の不足がみられる。
- 介護・入院:子どもがいなくても公的制度や民間サービスを利用できる。身元保証、緊急連絡、医療に関する意思決定支援は、それぞれ役割を分けて準備する。
- 相続・死後の手続き:遺言書、任意後見契約、死後事務委任契約は目的が異なる。配偶者が亡くなった後まで想定し、必要な制度を組み合わせることが大切。
【実態を検証】子なし夫婦の老後は本当に悲惨?知っておきたいメリットとリスク
「子なし夫婦の老後は悲惨」という言葉には、経済面、健康面、社会とのつながりに関する複数の不安が含まれています。しかし、子どもの有無だけで老後の幸福度や生活の安定性を判断することはできません。
実際に備えるべきなのは、老後に必要な支援を誰が担うのかという問題です。子どもがいる家庭でも、遠方に住んでいたり、仕事や健康上の事情で支援が難しかったりする場合があります。反対に、子どもがいない夫婦でも、親族や友人、地域の支援機関、専門サービスとつながっていれば、必要な支援を確保しやすくなります。
子どもがいない夫婦の老後に考えられるメリット
子どもの教育費や養育費がかからない家庭では、その分を住宅ローンの返済、老後資金、趣味、旅行、健康維持などに振り分けやすいという特徴があります。ただし、子どもがいない家庭すべてに十分な貯蓄があるわけではなく、収入や住宅費、働き方によって家計の状況は異なります。
- 資産形成の選択肢が広い:教育費などに充てる予定だったお金を、老後の生活資金や資産運用に回せる場合がある。
- 暮らし方を選びやすい:住み替えや移住、退職時期、趣味などを夫婦の希望に合わせて検討しやすい。
- 介護の方針を決めやすい:子どもの意向に左右されず、在宅介護や施設入居などを本人たちの希望と予算から検討できる。
子なし夫婦が直面しやすい3つのリスク
第一のリスクは、夫婦のどちらかが病気や認知症になったとき、もう一方に介護や手続きの負担が集中することです。二人とも高齢になれば、配偶者だけで支えることが難しくなる可能性があります。
第二は、入院や施設入居、退院後の生活支援などで、緊急連絡先や手続きの支援者を求められる場面です。第三は、配偶者が亡くなった後に、生活費の確保と同時に相続、葬儀、住まいの整理などを一人で進めなければならない可能性です。
これらは子どもがいない家庭だけの問題ではありません。しかし、家族による支援を前提にできない場合は、誰に何を頼むのかを早めに決めておく必要があります。
【2026年最新データ】老後2,000万円問題の根拠と子なし夫婦の老後資金はいくら必要?
老後資金を考える際、よく引き合いに出されるのが「老後2,000万円問題」です。この数字は、2019年6月に金融庁が公表した金融審議会市場ワーキング・グループの報告書「高齢社会における資産形成・管理」をきっかけに広く知られるようになりました。
当時の試算では、夫65歳以上・妻60歳以上の高齢夫婦無職世帯について、毎月の収入と支出の差がおおむね5万円程度の赤字になるという家計調査の結果をもとに、30年間で約2,000万円の資産取り崩しが必要になるケースが示されました。
ただし、これは特定の世帯モデルと当時の統計に基づく試算です。すべての夫婦に2,000万円の貯蓄が必要だと国が一律に定めたものではありません。持ち家か賃貸か、年金額はいくらか、退職後も働くかによって、必要額は変わります。
総務省統計局の2025年家計調査で見る高齢夫婦の収支
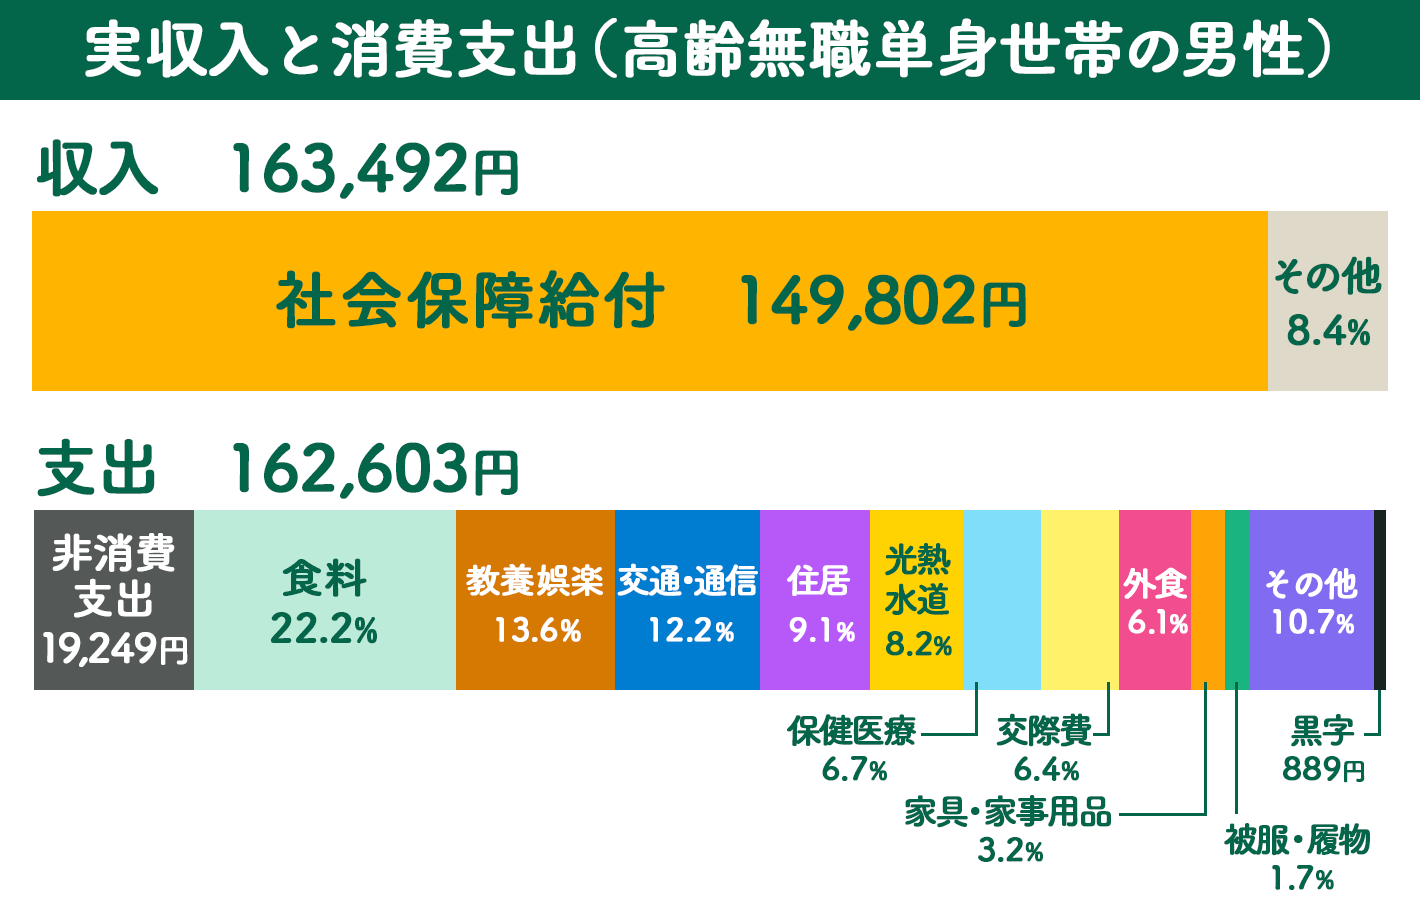
総務省統計局が2026年2月に公表した「家計調査」の2025年平均結果では、65歳以上の夫婦のみの無職世帯について、実収入は月額25万4,395円、可処分所得は22万1,544円、消費支出は26万3,979円でした。
可処分所得とは、税金や社会保険料などを差し引いた後に、実際に家計で使えるお金です。この可処分所得と消費支出を比べると、月額約4万2,435円の不足になります。
| 比較項目 | 月額・試算額 | 読み取れること |
|---|---|---|
| 実収入 | 25万4,395円 | 年金などを含む収入の合計 |
| 可処分所得 | 22万1,544円 | 税金・社会保険料などを差し引いた手取り相当額 |
| 消費支出 | 26万3,979円 | 日常生活に使う商品・サービスへの支出 |
| 月間不足額 | 約4万2,435円 | 消費支出から可処分所得を差し引いた金額 |
| 不足額の年間換算 | 約50万9,000円 | 月間不足額を12倍した単純計算 |
| 30年間の不足額 | 約1,528万円 | 月間不足額が一定と仮定した単純試算 |
この数字を使うと、月約4.2万円の不足が30年間続いた場合、取り崩し額は約1,528万円になります。2019年に広まった2,000万円という数字と差があるのは、参照する調査年や家計収支が異なるためです。
ただし、約1,528万円も全世帯共通の必要額ではありません。2025年の平均値を単純に30年へ延長した試算であり、物価上昇、住宅の修繕費、医療・介護費の増加、収入の変化などを個別に織り込んだ金額ではありません。
子なし夫婦の老後資金は「生活費の不足額」から逆算する
自分たちに必要な老後資金を求めるときは、まず夫婦それぞれの年金見込額を確認し、老後の生活費から差し引きます。そのうえで、退職後の生活期間、住まいの維持費、医療・介護費、緊急時の支出を加味します。
例えば、毎月の生活費が25万円で、夫婦の年金などの手取り収入が合計22万円なら、通常の家計だけで月3万円の不足です。30年間では単純計算で1,080万円になります。ここに住宅修繕費や介護費などの予備費を加えて検討します。
反対に、年金収入が生活費を上回る家庭や、退職後も一定の収入がある家庭では、必要な取り崩し額が小さくなる場合があります。重要なのは、世間で話題になった金額に合わせることではなく、夫婦自身の収支を把握することです。
【年金・生活費】子なし夫婦の老後は毎月いくら必要?2026年度の受給額と資産形成
2026年度の年金額は、2025年度と比べて国民年金の基礎年金が1.9%、厚生年金の報酬比例部分が2.0%引き上げられました。日本年金機構が公表した2026年度の年金額では、老齢基礎年金の満額は、1956年4月2日以後生まれの人で月額7万608円です。
また、平均的な収入で40年間就業した会社員の老齢厚生年金と、夫婦2人分の老齢基礎年金を合わせた標準的な年金額は、月額23万7,279円とされています。
ただし、これは一定の収入と加入期間を仮定したモデルです。実際の受給額は、厚生年金への加入期間、現役時代の報酬、国民年金保険料の納付状況などによって変わります。夫婦ともに自営業だった場合や、どちらかの就業期間が短い場合は、受給額がこの水準を下回ることもあります。
老後の生活費は住まいと暮らし方で変わる
老後の家計では、食費や光熱費だけでなく、住居費、税金・社会保険料、通院費、交通費、家電の買い替えなども考慮する必要があります。持ち家でも管理費や修繕費、固定資産税などがかかります。賃貸住宅では家賃の支払いが長期間続きます。
また、夫婦2人で暮らす期間と、配偶者を亡くして1人で暮らす期間では、家計の構造が異なります。食費や光熱費は2人分から減っても、家賃や住宅の維持費が半分になるとは限りません。夫婦それぞれの老後だけでなく、単身になった後の生活費も試算しておくことが大切です。
年金見込額を確認する方法
年金額を推測だけで決めないためには、日本年金機構の「ねんきんネット」を活用する方法があります。加入記録を確認できるほか、今後の働き方や年金の受給開始年齢などの条件を設定して、将来の年金見込額を試算できます。
夫婦それぞれの見込額を確認したら、次の順番で資産計画を立てます。
- 老後の毎月の生活費を、現在の支出をもとに見積もる。
- 夫婦それぞれの年金見込額と、退職後の収入を確認する。
- 毎月の不足額に、老後の生活年数を掛けて基本的な取り崩し額を計算する。
- 住宅修繕、医療、介護、葬儀、各種契約などの予備費を別に確保する。
- 物価上昇や長生きによる資金不足を想定し、余裕を持たせる。
DINKsの老後不安を抑える貯蓄・資産運用の考え方
共働きで子どもを持たないDINKs世帯は、2人の収入がある時期に資産を形成しやすい場合があります。しかし、夫婦のどちらかが休職・退職したときや、配偶者を亡くしたときには、世帯収入が大きく減る可能性があります。
資産形成では、日常生活や急な医療費に備える預貯金を確保したうえで、長期間使わないお金について、分散投資や積立投資を検討する方法があります。NISAなどの制度を利用する場合も、投資には元本割れのリスクがあることを理解し、老後直前に使う予定の資金まで値動きの大きい商品に集中させないことが大切です。
住宅ローンの返済計画、保険の保障内容、退職後も働く可能性などを含め、夫婦の資産全体を定期的に見直しましょう。老後資金は一度計算したら終わりではなく、物価や収入、健康状態の変化に合わせて調整するものです。
【介護・医療の現実】子なし夫婦の入院時の身元保証人と介護費用への備え
子なし夫婦の老後で見落とされやすいのが、介護や入院の際に必要となる実務的な支援です。夫婦の一方が入院すると、もう一方が病院への付き添いや書類の手続き、退院後の住まいの調整を担うことがあります。しかし、支える側も高齢であれば、すべてを引き受けられるとは限りません。
介護費用は平均額だけでなく期間も考える
公益財団法人生命保険文化センターの2024年度「生命保険に関する全国実態調査」によると、介護にかかった一時的な費用は平均47.2万円、月々の費用は平均9.0万円でした。介護期間は平均55.0カ月、約4年7カ月です。
月額費用は、在宅介護で平均5.3万円、施設介護で平均13.8万円となっています。平均月額9万円と平均期間55カ月を単純に掛け、一時費用47.2万円を足すと約542万円です。ただし、これは調査された平均値を使った参考計算であり、すべての人に必要な金額を示すものではありません。
実際の負担は、要介護度、公的介護保険の自己負担割合、施設の種類、居住地域、介護する家族の有無などによって変わります。施設では介護サービス費のほかに食費や居住費などがかかることもあるため、利用するサービスの条件を確認する必要があります。
入院時に身元保証人がいないと治療を受けられない?
厚生労働省は、身元保証人などがいないことだけを理由に、医療機関が必要な入院を拒否することは不適切であるとの考え方を示しています。2018年4月の通知では、身元保証人がいないことのみを理由とする入院拒否について、医師法上の応招義務との関係が整理されています。
ただし、身元保証人が不要であることと、入院時の手続きや緊急連絡先の問題がすべて解決することは別です。医療機関によって求められる連絡先や事務手続きは異なります。入院前に、本人の意思確認、緊急連絡、入院費の支払い、退院時の移動や生活支援を誰が担うのか整理しておきましょう。
身元保証サービスの費用と選び方
親族に頼ることが難しい場合は、高齢者等終身サポート事業などの民間サービスを検討できます。サービスによって、入院・施設入居時の身元保証、緊急連絡、手続きの支援、通院の付き添い、死後の事務などを提供しています。
料金は事業者や契約内容によって異なり、一律の標準価格はありません。契約時の費用、月額費用、支援を利用するたびに発生する費用、死後事務に備える預託金などが別々に設定されている場合もあります。広告に表示された初期費用だけで比較せず、契約期間全体で必要になる費用を確認しましょう。
消費者庁は、高齢者等終身サポート事業の利用について、サービス内容や支払能力を確認し、契約内容を十分に理解するよう注意を促しています。契約前には、次の点を確認してください。
- 入院時の保証、緊急連絡、付き添い、死後事務のうち、何が契約に含まれるか。
- 初期費用、月額料金、追加料金、預託金の使途と返還条件が明確か。
- 事業者がサービスを継続できなくなった場合の対応が定められているか。
- 契約解除や返金の条件、預けたお金の管理方法が説明されているか。
- 医療に関する本人の意思決定や、財産管理をどこまで支援できるのか。
特に、身元保証サービスの契約を結んだからといって、医療上の意思決定や財産管理、相続、死後の手続きまですべて任せられるとは限りません。必要な役割を切り分け、契約書に記載されている支援内容を確認することが重要です。
【任意後見・相続・死後事務】夫婦だけの老後を支える法律上の備え
老後の支援では、誰かに相談できる体制を作るだけでなく、本人の判断能力が低下した場合や亡くなった場合に備えて、法律上の手続きを準備することも大切です。任意後見契約、遺言書、死後事務委任契約は、それぞれ目的が異なります。
任意後見制度の仕組みと手続き
任意後見制度は、本人に十分な判断能力があるうちに、将来の財産管理や生活に関する手続きなどを任せる相手と契約しておく制度です。厚生労働省の成年後見制度に関する案内によると、任意後見契約は公証人が作成する公正証書で結びます。
契約した時点で直ちに任意後見人による支援が始まるわけではありません。本人の判断能力が低下し、家庭裁判所で任意後見監督人が選任されることで、任意後見契約の効力が生じます。
誰に任せるかを決める際は、信頼性だけでなく、財産管理の経験、費用、報告方法、本人との利益相反が起きる可能性なども確認しましょう。任意後見契約で対応できる範囲には限りがあるため、日常生活の支援や入院時の付き添いなどについては、別のサービスや契約が必要になる場合があります。
子なし夫婦の相続対策と遺言書
子どものいない夫婦では、配偶者が亡くなった際の相続に注意が必要です。子どもがいなければ、配偶者が必ず全財産を相続するわけではありません。亡くなった人の親などの直系尊属が存命の場合や、親などがいなくても兄弟姉妹がいる場合には、それらの親族も法定相続人になることがあります。
民法上の法定相続分は、子どもがいない場合、配偶者と親などの直系尊属が相続人であれば、配偶者が3分の2、直系尊属が3分の1です。直系尊属がおらず兄弟姉妹が相続人になる場合は、配偶者が4分の3、兄弟姉妹が4分の1となります。
例えば、夫婦で長年暮らしてきた自宅や預貯金を、残された配偶者がそのまま使い続けたいと考えていても、法定相続人の構成によっては相続手続きの調整が必要になる可能性があります。
そこで検討したいのが遺言書です。法務省によると、遺言には自筆証書遺言や公正証書遺言などがあり、公正証書遺言は公証人が法定の方式に従って作成します。遺言書を用意することで、財産を誰にどのように引き継ぐかについて、本人の意思を明確にしやすくなります。
ただし、遺言書があればどのような希望でも無条件に実現できるわけではありません。直系尊属などには遺留分が認められる場合があります。財産の内容や相続人の構成に応じて、弁護士、司法書士、公証人などの専門家に相談すると安心です。
死後事務委任契約の費用と必要性
死後事務委任契約は、本人が亡くなった後の葬儀や火葬、納骨、関係者への連絡、住居の整理、公共料金や各種契約の解約など、死後に必要な事務を第三者に委任するための契約です。
子どものいない夫婦の場合、配偶者が先に亡くなったときに、残された側の死後事務を誰が担うのかを考えておく必要があります。親族に依頼する方法もありますが、親族が遠方に住んでいる場合や、高齢で手続きを担うことが難しい場合には、専門事業者などへの委任が選択肢になります。
費用は、委任する事務の範囲、葬儀や納骨の希望、住居や家財の状況、事業者の料金体系によって異なります。全国一律の料金はないため、契約時の費用、実際に事務を行う際の費用、預託金、追加料金、契約終了時の精算方法を確認することが欠かせません。
また、死後事務委任契約は、相続財産の分配を決める遺言書とは役割が異なります。死後の手続きに必要な費用をどこから支出するのか、相続人への財産の引き渡しをどう進めるのかまで、別途整理しておきましょう。
【プロの結論】子なし夫婦が老後に後悔しない7つの備え
子なし夫婦の老後対策は、貯蓄額を増やすことだけでは完成しません。お金、介護、住まい、法律上の手続き、支援してくれる人を一体として考える必要があります。実際に取り組みやすい7つの備えを整理します。
備え1:夫婦それぞれの年金見込額を把握する
ねんきんネットなどを利用し、夫婦それぞれの年金見込額を確認します。2人分を合算するだけでなく、配偶者が亡くなった後の収入についても検討しましょう。遺族年金などの受給可否や金額は、加入歴や年齢などの条件によって変わります。
備え2:老後の生活費と必要資金を計算する
現在の支出をもとに、退職後の生活費を見積もります。住宅費、医療費、介護費、家電の買い替え、家の修繕などは日常の生活費と分けて考えると、必要な予備費を把握しやすくなります。
備え3:緊急時に使える資金を確保する
投資資産とは別に、急な入院や住宅修繕、介護サービスの利用に対応できる預貯金を確保します。年齢や健康状態、住まいの状況によって必要額は異なるため、夫婦の収支に合わせて設定しましょう。
備え4:入院・介護時の支援者と連絡体制を決める
緊急連絡先、入院時の手続き、退院時の移動、介護サービスの相談先などを整理します。親族や友人に頼めることと、専門サービスに依頼することを分け、本人たちの希望も共有しておきます。地域包括支援センターは、高齢者の介護や生活上の相談先の一つです。
備え5:任意後見や財産管理の方法を検討する
認知症などで判断能力が低下した場合に備え、誰に財産管理を任せたいのか、どのような支援が必要かを話し合います。任意後見契約を検討する場合は、契約内容や発効条件、費用を確認し、必要に応じて専門家に相談しましょう。
備え6:遺言書と死後事務の希望を整理する
財産を誰に引き継ぎたいのか、葬儀や納骨をどうしたいのか、住居や家財をどのように整理するのかを明確にします。遺言書、死後事務委任契約など、それぞれの目的に合った方法を選ぶことが大切です。
備え7:配偶者を亡くした後の生活を具体的に想定する
夫婦2人の家計だけでなく、1人になった場合の生活費、住まい、地域とのつながり、相談相手を考えます。残された側が住み続けたい場所や、介護が必要になった際の希望について、元気なうちに話し合っておくと、急な判断を迫られたときにも対応しやすくなります。
これらの備えは、一度にすべて整える必要はありません。まずは年金見込額と家計の把握から始め、次に緊急時の連絡体制、法律上の手続きへと進める方法が現実的です。契約や資産状況に変更があった場合には、定期的に見直しましょう。
【子なし夫婦老後】に関するよくある質問(FAQ)
Q1:子なし夫婦の老後資金は2,000万円あれば十分ですか?
A1:必ずしも十分とは限りません。必要な資金は、夫婦の年金額、生活費、住居費、退職後の収入、医療・介護費用などによって変わります。2,000万円は特定の家計モデルに基づく試算から広まった数字です。まずは夫婦の収支を計算し、不足額と予備費から必要額を見積もりましょう。
Q2:子どもがいない夫婦は、入院時に身元保証人を必ず用意する必要がありますか?
A2:一律に必須というわけではありません。厚生労働省は、身元保証人がいないことのみを理由に必要な入院を拒否することは不適切との考え方を示しています。ただし、病院ごとに事務手続きや緊急連絡先の確認などが必要になる場合があるため、入院前に相談し、必要に応じて支援サービスを検討しましょう。
Q3:子どもがいない夫婦は、遺言書や死後事務委任契約を作るべきですか?
A3:すべての夫婦に同じ契約が必要なわけではありませんが、財産を誰に引き継ぐか、葬儀や住居の整理を誰に依頼するかを明確にしたい場合は、検討する価値があります。遺言書は主に財産の承継、死後事務委任契約は死後の各種手続きが目的です。相続人の構成や財産の内容を確認し、必要な制度を組み合わせましょう。
まとめ:子なし夫婦の老後は「お金」と「支援体制」の両方で備える
子なし夫婦の老後が悲惨になるかどうかは、子どもの有無だけでは決まりません。総務省統計局の2025年家計調査では、高齢夫婦の無職世帯に月約4.2万円の収支不足がみられましたが、これは平均値に基づく試算であり、個々の家庭の必要額を直接示すものではありません。
老後資金を準備するときは、夫婦それぞれの年金見込額と生活費を把握し、住宅修繕や医療・介護費用も含めて資金計画を立てることが出発点です。そのうえで、入院時の身元保証や緊急連絡、任意後見、遺言書、死後事務委任契約などを、必要に応じて検討していきましょう。
最も大切なのは、夫婦のどちらかが動けなくなったとき、あるいは先に亡くなったときにも、残された側が困らない仕組みを整えることです。お金だけでなく、誰に相談し、誰に何を頼めるのかまで具体的に決めておくことが、安心して暮らせる老後につながります。 (出典: 子 なし 夫婦 老後(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
