独身に生命保険は必要?2026年最新データで加入率・保険料・必要保障額を徹底解説
独身の自分に生命保険は必要なのか。扶養する家族がいなければ死亡保障は最低限でよいのか、それとも病気やケガで働けなくなるリスクに備えて医療保険や就業不能保険を検討すべきなのか。保険料を毎月支払う以上、必要性を判断できないまま契約するのは避けたいところです。
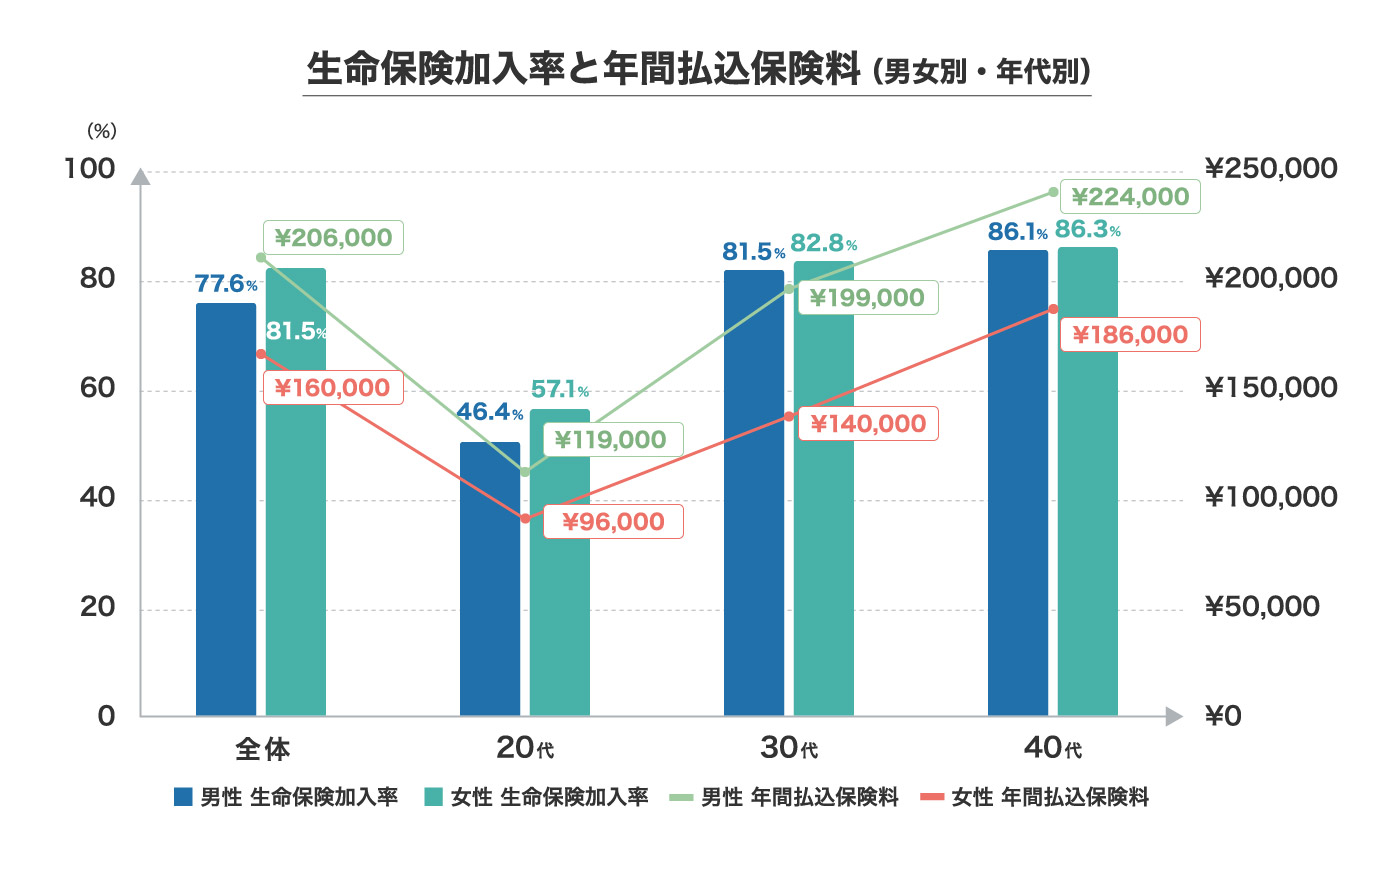
公益財団法人生命保険文化センターが2026年1月に公表した「2025(令和7)年度 生活保障に関する調査」では、生命保険・個人年金保険の加入率は全体で81.5%、男性79.5%、女性83.0%でした。一方、調査対象全体の加入率と未婚者だけの加入率は別の数字です。独身者の保障を考える際には、加入率だけでなく、公的医療保険や勤務先の保障、手元の貯蓄まで含めて判断する必要があります。
📌 【この記事の重要ポイントまとめ】
- 独身に生命保険は必要か:死亡保障の優先度は扶養家族の有無で変わる一方、医療費や収入減少への備えは独身者にも関係する。
- 保険料と必要保障額:2025年度調査の平均保険料は年間17.1万円だが、独身者が同額を負担すべきという意味ではない。
- 失敗しない選び方:公的保障と貯蓄で対応できる金額を把握し、不足するリスクに絞って保険を選ぶ。
【2026年最新】独身に生命保険は必要か?加入率の数字から考える
独身の生命保険を考えるうえで、最初に整理したいのは「生命保険に入っている人が多いこと」と「自分に保険が必要なこと」は同じではない、という点です。
生命保険文化センターの2025年度調査によると、生命保険・個人年金保険の加入率は全体で81.5%でした。男性は79.5%、女性は83.0%です。この数字には死亡保障だけでなく、個人年金保険なども含まれます。すべての加入者が同じ目的で保険を利用しているわけではありません。
また、「2025年度の未婚者の加入率は60.3%」という数字を見かけても、調査の定義を確認せずに未婚者の加入率として扱うのは適切ではありません。2025年度調査では、保険加入時に相談や質問への的確・迅速な対応を重視する人の割合も60.3%と報告されています。加入率と別の設問の数値を混同しないことが大切です。
独身者の実態を考えるうえでは、別の調査も参考になります。生命保険文化センターの「2024(令和6)年度 生命保険に関する全国実態調査」では、単身世帯の生命保険・個人年金保険の加入率は45.6%でした。ただし、これは単身世帯を対象にした世帯調査の数字であり、未婚者全員の加入率と同じではありません。
このように、独身者の生命保険加入率を調べるときは、調査対象、保険の種類、集計方法を確認する必要があります。加入率の高さを理由に契約するのではなく、自分にとって経済的な損失が大きいリスクを見極めることが先決です。
独身でも生命保険を検討する価値が高い人には、貯蓄が少ない人、病気で長期間働けなくなると生活費を払えない人、親や親族を経済的に支えている人などが挙げられます。反対に、扶養家族がおらず、十分な貯蓄があり、公的保障でも対応できる範囲のリスクしかない人は、高額な死亡保障を優先する必要性が低い場合があります。
【死亡保障だけではない】独身者が備えるべき3つのリスク
独身の生命保険はいらないと考える人の多くは、死亡時に生活費を残すべき配偶者や子どもがいないことを理由に挙げます。この考え方には合理性があります。しかし、生命保険や関連する保障の役割は、死亡時に家族へお金を残すことだけではありません。
1.病気やケガによる医療費
公的医療保険が適用される診療では、年齢や所得などに応じた自己負担割合が適用されます。さらに、医療費の自己負担が一定額を超えた場合には、高額療養費制度によって負担が抑えられる仕組みがあります。
厚生労働省によると、2026年8月から高額療養費制度の見直しが実施されています。例えば、70歳未満で年収約370万~510万円の人が医療費100万円の治療を受けた場合、同制度による自己負担は約9.3万円が目安です。ただし、所得区分や治療内容などの条件があり、食事代、差額ベッド代など保険診療外の費用は別途考える必要があります。
つまり、医療費が発生するたびに民間の医療保険が必須というわけではありません。自己負担額を貯蓄で支払えるか、長期治療に伴う交通費や生活費の増加まで対応できるかを考えることが重要です。
2.働けなくなったときの収入減少
独身者が見落としやすいのが、治療費そのものよりも、収入が減ったときの生活費です。家賃、住宅ローン、光熱費、通信費、食費などは、休職しても発生し続けます。扶養家族がいなくても、自分の生活を維持するための資金は必要です。
会社員などが加入する健康保険には、業務外の病気やケガで働けず、給与が支払われないなどの条件を満たした場合に、傷病手当金を受け取れる仕組みがあります。協会けんぽでは、支給額は原則として標準報酬月額を基に算出した額の3分の2相当、支給期間は支給開始日から通算して1年6か月です。
ただし、誰でも同じように利用できるわけではありません。自営業者やフリーランスなどが加入する国民健康保険には、会社員の健康保険と同様の傷病手当金が原則としてありません。勤務先の休職制度や所得補償の有無も含めて確認する必要があります。
長期間働けない場合に貯蓄が急速に減る人は、医療保険だけでなく、就業不能保険や所得補償保険も比較対象になります。給付開始までの待機期間、支給対象となる就業不能の定義、精神疾患の扱い、給付期間などは商品によって異なるため、契約条件を細かく確認しましょう。
3.死亡後に発生する費用や、支えている人への経済的負担
独身者でも、親の生活費を負担していたり、親族の介護費用を支援していたりする場合は、死亡によって周囲の生活に影響が及ぶ可能性があります。また、借入金や葬儀などに必要な資金を誰が負担するかも検討事項です。
一方、経済的に支えている人がおらず、借入金も少なく、葬儀などの費用をまかなえる資金があるなら、高額な死亡保険金を用意する必要性は低くなります。独身の死亡保険の必要性は、結婚しているかどうかだけではなく、死亡時に誰がどのような経済的負担を負うかで判断するのが合理的です。
【比較表】独身の生命保険と医療保険・就業不能保険の違い
「生命保険」という言葉は、死亡保障を中心とした保険を指す場合もあれば、医療保険や個人年金保険などを含む広い意味で使われる場合もあります。独身者が商品を選ぶときは、名称だけで判断せず、何が起きたときに給付されるのかを確認しましょう。
| 保障の種類 | 主な保障内容 | 独身者が検討したいケース | 注意点 |
|---|---|---|---|
| 死亡保険 | 死亡時に受取人へ保険金を支払う | 親族への経済的支援、葬儀費用、借入金への備え | 扶養家族がいなければ、高額な保障が不要な場合もある |
| 医療保険 | 入院給付金、手術給付金などを支払う | 医療費の自己負担や、入院に伴う諸費用への備え | 公的医療保険や高額療養費制度との重複を確認する |
| がん保険・特定疾病保障 | 対象となる疾病の診断や治療などに応じて給付する | 長期治療による支出増加や、まとまった費用への備え | 対象疾病、給付条件、免責期間などが商品によって異なる |
| 就業不能保険・所得補償保険 | 所定の就業不能状態などに応じて給付する | 休職中の生活費や収入減少への備え | 給付開始時期、対象となる状態、給付期間を確認する |
2025年度の生命保険文化センター調査では、疾病入院給付金が支払われる生命保険の加入率は65.6%でした。また、疾病入院給付金の日額について、必要額の平均は1万100円、実際の加入金額は8,500円でした。入院給付金の一時金は、必要額の平均24.0万円に対し、加入金額は19.4万円です。
これらは調査対象者全体の平均であり、独身者がそのまま同額を用意すべきという意味ではありません。貯蓄が十分にある人と、休職によって家賃の支払いが難しくなる人とでは、必要な保障が異なります。
医療保険と死亡保険を比較する際は、保障の対象を混同しないことが大切です。死亡保険は死亡時の経済的負担に備えるもので、病気の治療費や生存中の収入減少を直接補うものではありません。反対に、医療保険に加入していても、長期間働けない間の生活費を十分に補えるとは限りません。

【保険料と必要保障額】独身の生命保険はいくら必要なのか
独身の生命保険の保険料は、年齢、性別、健康状態、保障内容、保険期間、払込期間などによって変わります。保険料の安さだけで選ぶのではなく、必要な保障が過不足なく含まれているかを確認しましょう。
生命保険文化センターの2025年度調査によると、生命保険・個人年金保険の加入者が支払う年間保険料の平均は17.1万円でした。男性は19.6万円、女性は15.4万円です。これは加入者全体の平均であり、独身者に限定した金額ではありません。個人年金保険なども含まれるため、死亡保障や医療保障だけの平均額とも異なります。
独身者が毎月いくら払うべきかについて、一律の正解はありません。保険料を負担することで生活費や緊急時の貯蓄が不足するなら、保障を増やすことがかえって家計のリスクになります。毎月の固定費を把握し、無理なく継続できる金額に収めることが基本です。
必要保障額は、保険金の使い道から逆算する
死亡保障の必要額は、次のように考えます。
必要な死亡保障額 = 死亡後に必要となる費用や支援額 − 預貯金などの利用可能資産 − 公的給付などで補える金額
死亡後に必要となる費用には、葬儀などの費用、残った借入金、経済的に支えている親族への支援などが含まれます。利用できる資産や給付は、実際の契約や家計状況に応じて確認します。扶養家族がおらず、十分な預貯金がある人なら、死亡保障を小さくする、あるいは加入しないという選択も考えられます。
医療保障や就業不能保障については、別の計算が必要です。医療費の自己負担、保険診療外の費用、休業中の生活費などを見積もり、利用できる公的保障と貯蓄を差し引きます。そのうえで、貯蓄だけでは負担が難しい金額を保険で補う方法が考えられます。
例えば、生活費の半年分を貯蓄で確保できる人と、毎月の収入を使い切っている人とでは、同じ病気やケガでも経済的な影響が違います。保険金額を決める前に、生活費、預貯金、勤務先の休職制度、傷病手当金の対象になるかを整理しましょう。
掛け捨て型と貯蓄型の違いも確認する
掛け捨て型は、一般に貯蓄機能を持たない分、同じ保障内容の貯蓄型より保険料を抑えやすい商品です。一定期間の死亡保障を確保したい人や、必要な保障だけに費用を使いたい人に向いています。ただし、解約時に払込保険料が戻るとは限りません。
貯蓄型は、商品によって解約返戻金などの仕組みを備えていますが、保険料が高くなりやすく、早期解約では返戻金が払込保険料を下回る場合があります。保障と貯蓄を一つの契約にまとめることが自分にとって有利か、預貯金や別の資産形成方法と比較して判断しましょう。
【おすすめの選び方】独身男性・独身女性で違う保障の考え方
独身の生命保険を選ぶときは、性別だけで保障内容を決めるのではなく、年齢、健康状態、働き方、家計、将来の予定を確認することが重要です。男性と女性で保険料の傾向が異なる商品はありますが、実際の保険料は商品設計や契約条件によって変わります。
独身男性が確認したいポイント
男性も、扶養家族がいなければ死亡保障を大きくする必要性は低い場合があります。優先したいのは、長期の休職による収入減少、医療費、住宅ローンなどの負担です。自営業やフリーランスで働いている場合は、会社員向けの健康保険に加入している人と比べ、公的な所得補償が異なる可能性があります。就業不能時の家計への影響を特に確認しましょう。
独身女性が確認したいポイント
女性も、医療費や働けなくなった期間の生活費を中心に必要な保障を考えます。女性特有の疾病や妊娠・出産に関連する保障を検討する場合は、対象となる疾病や治療、給付条件、加入時期による制限などを確認しましょう。女性向けと表示された商品であっても、すべての人に必要な保障が含まれているとは限りません。
男性・女性のいずれも、年齢が上がると健康状態などによって新たな保険に加入しにくくなる場合があります。一方で、若いうちから将来の不安を理由に過剰な保障を抱えると、長期間にわたって保険料を負担することになります。加入時期は年齢だけで決めず、必要性と加入条件を併せて判断するのが現実的です。
独身の生命保険を選ぶ際に確認したい5項目
- 死亡時に経済的な支援が必要な人がいるか。
- 入院や手術の自己負担を貯蓄でまかなえるか。
- 数か月以上働けない場合に、生活費をどの程度維持できるか。
- 公的保障や勤務先の福利厚生で、どこまで補えるか。
- 保険料を支払っても、生活費と緊急時の貯蓄を確保できるか。
この5項目を整理してから商品を比較すれば、死亡保険、医療保険、就業不能保険をすべて契約する必要があるのか、それとも一部だけで十分なのかを判断しやすくなります。

【メリット・デメリットと見直し時期】加入すべき人、不要な人の判断基準
独身の生命保険には、予想外の出費や収入減少を一定の範囲で保険会社に移転できるメリットがあります。手元の資金をすべて取り崩さずに済む可能性があり、契約条件に合致したときに給付を受けられる点も利点です。
一方で、保険料は継続的な支出になります。保障内容を十分に理解しないまま加入すると、必要性の低い死亡保障に費用をかけたり、複数の商品で同じリスクを重複して備えたりすることがあります。また、契約には支払対象外となる条件や免責期間などが設けられている場合があります。
生命保険を優先して検討したい人は、貯蓄が少なく、医療費や休職中の生活費を支払う余裕が乏しい人、親族などを経済的に支えている人、自営業などで公的な所得補償が限られる人です。必要な保障額が大きい場合は、保険によって負担を軽減できる可能性があります。
高額な生命保険が不要な可能性がある人は、扶養家族がおらず、借入金が少なく、十分な預貯金を持ち、医療費や収入減少にも対応できる人です。ただし、死亡保障が不要でも、就業不能時の備えまで不要とは限りません。リスクごとに分けて考えることが大切です。
保険の見直しを検討したいタイミングには、転職や独立、収入の変化、住宅購入、借入金の増減、親族への経済的支援の開始・終了、健康状態の変化、保険の更新時期などがあります。生活状況が変われば、必要な保障も変わります。
すでに加入している保険を見直す際は、保障が不足しているかだけでなく、契約を続けるメリットや解約時の不利益も確認してください。新しい保険への加入を検討する場合も、先に既存契約を解約すると、新契約が成立しなかったり、保障の空白期間が生じたりするおそれがあります。新旧の契約条件を比較してから判断しましょう。
また、生命保険料控除の対象となる契約であれば、所得税や住民税の負担が軽減される場合があります。ただし、控除があることだけを理由に不要な保険へ加入するのは合理的ではありません。税負担の軽減額と支払う保険料を分けて考える必要があります。
【独身生命保険】に関するよくある質問(FAQ)
Q1:独身なら生命保険はいらないのでしょうか?
A1:一律に不要とはいえません。扶養家族がおらず、十分な貯蓄がある人は高額な死亡保障を必要としない場合があります。一方、医療費や働けない期間の生活費に不安がある人は、医療保険や就業不能保障などを検討する余地があります。
Q2:独身者の生命保険料は月いくらが目安ですか?
A2:年齢、健康状態、保障内容などによって異なるため、一律の金額はありません。生命保険文化センターの2025年度調査では、生命保険・個人年金保険加入者の年間保険料平均は17.1万円ですが、独身者だけの平均ではありません。自分の家計と必要保障額に合わせて見積もることが大切です。
Q3:独身なら死亡保険と医療保険のどちらを優先すべきですか?
A3:死亡時に経済的な支援を必要とする人がいなければ、死亡保障の優先度は低い場合があります。反対に、病気やケガで働けなくなると生活費が不足する人は、医療費だけでなく収入減少への備えを優先して検討しましょう。
Q4:独身者の生命保険は何歳から入るべきですか?
A4:年齢だけで決める必要はありません。貯蓄、健康状態、勤務先の制度、扶養している人の有無などを踏まえ、必要性が生じた段階で検討します。年齢や健康状態によって加入条件が変わる場合があるため、保障が必要だと感じたら早めに条件を確認する方法もあります。
Q5:独身者は医療保険に入っていれば、就業不能保険は不要ですか?
A5:必ずしもそうではありません。医療保険は入院や手術などを給付条件とする商品が中心で、就業不能保険は所定の働けない状態などに応じて給付する商品です。医療保険だけでは休業中の家賃や生活費を十分に補えない場合があるため、給付条件と公的保障を比較して判断してください。
まとめ:独身の生命保険は「加入するか」より「何に備えるか」で決める
独身者に生命保険が必要かどうかは、結婚しているかどうかだけでは判断できません。死亡時に経済的な支援を必要とする人がいなければ、死亡保障を抑える選択肢があります。一方、病気やケガによる医療費、長期休職による収入減少は、独身者にとっても家計を揺るがすリスクです。
2025年度の生命保険文化センター調査は、生命保険・個人年金保険の加入率が全体で81.5%であることや、医療保障に関する加入状況を示しています。しかし、全体の加入率や平均保険料をそのまま独身者の目標にする必要はありません。調査数字の定義を理解し、自分の生活に置き換えて考えることが重要です。
まずは、預貯金、毎月の生活費、公的医療保険、傷病手当金の対象になるか、勤務先の休職制度、親族への経済的支援を整理してください。そのうえで、貯蓄だけでは対応できないリスクを選び、必要な保障額と保険料を比較しましょう。
独身の生命保険選びで大切なのは、保険に入ること自体を目的にしないことです。自分で負担できるリスクは貯蓄で備え、負担が難しいリスクに保険を活用する。この考え方を軸にすれば、必要以上の保険料を負担せず、生活の変化に応じた保障を選びやすくなります。 (出典: 独身 生命 保険(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
